
Mis à jour le 07/10/2026. Guide rédigé à partir des discussions des membres du groupe Immoneos sur l’achat en nue-propriété depuis l’étranger, du replay de notre webinaire dédié et des règles en vigueur à cette date.
Acheter un appartement 30 à 45 % moins cher que sa valeur, sans locataire à gérer, sans travaux, sans taxe foncière ni revenus à déclarer pendant 15 ans, puis le récupérer en pleine propriété : c’est la promesse de la nue-propriété. Pour un expatrié qui n’a pas besoin de revenus aujourd’hui et qui prépare un retour ou sa retraite en France, la formule attire. Dans la communauté Immoneos, elle revient régulièrement dans les discussions.
Elle ne convient pas à tout le monde pour autant. Pendant toute la durée du démembrement, vous ne touchez aucun loyer. Ce guide explique comment fonctionne l’achat en nue-propriété, ce qu’en retiennent les membres, les points propres aux non-résidents et les questions à poser avant de signer.
En bref (au 07/10/2026)
- Acheter en nue-propriété, c’est acheter les murs sans l’usage : un bailleur institutionnel achète l’usufruit pour au moins 15 ans (articles L253-1 et suivants du Code de la construction et de l’habitation), loue le logement et paie les charges. Vous récupérez la pleine propriété au terme, sans frais ni impôt.
- La décote, souvent de 30 à 45 % selon la durée, correspond aux loyers que vous ne percevez pas. Les frais d’acquisition sont calculés sur le seul prix de la nue-propriété.
- Pendant le démembrement : aucun revenu à déclarer en France, pas de taxe foncière, et la nue-propriété n’entre pas dans votre IFI. Si vous avez d’autres revenus fonciers en France, les intérêts d’emprunt peuvent s’imputer dessus.
- Les limites : aucun loyer pendant 15 à 20 ans, un bien qu’on ne peut pas habiter, une revente anticipée possible mais moins facile, et un pays de résidence qui peut ne pas reconnaître le démembrement.
- Immoneos vous met en relation gratuitement avec un partenaire spécialiste de la nue-propriété recommandé par les membres, avec une réponse sous 24 h ouvrées.
Les programmes en nue-propriété sont rares et partent vite. Les membres recommandent un partenaire qui sélectionne des programmes et vérifie que la décote est réelle. Mise en relation gratuite, réponse sous 24 h ouvrées.
Être mis en relation avec un spécialiste de la nue-propriété recommandéNue-propriété, usufruit, démembrement : de quoi parle-t-on ?
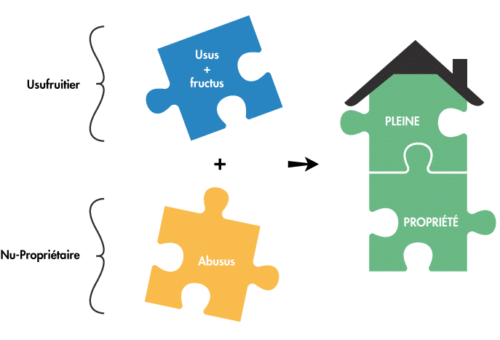
Quand vous achetez un logement classique, vous en avez la pleine propriété : vous pouvez l’habiter, le louer, le vendre. Le démembrement sépare ces droits entre deux personnes, pendant une durée fixée ou jusqu’au décès de l’une d’elles.
| Nu-propriétaire (vous) | Usufruitier (le bailleur) | |
|---|---|---|
| Droit | Possède le bien, peut vendre sa nue-propriété | Utilise le bien et perçoit les loyers |
| Loyers | Aucun pendant le démembrement | Oui |
| Gestion, locataires, entretien | Rien à gérer | À sa charge, avec les travaux prévus par la convention |
| Taxe foncière | Non | Oui |
| Au terme | Récupère la pleine propriété automatiquement | Rend le logement |
Il existe deux grandes familles. Le démembrement temporaire, dont parle surtout ce guide, est un investissement : l’usufruit est cédé pour une durée fixe à un bailleur institutionnel. Le démembrement viager dure jusqu’au décès de l’usufruitier : on le rencontre dans les familles (parents usufruitiers, enfants nus-propriétaires) ou lors de l’achat d’une nue-propriété occupée par une personne âgée.
Comment se déroule un achat en nue-propriété
- Le montage est prêt à l’avance. Le promoteur ou la société spécialisée a déjà trouvé l’usufruitier, un bailleur social ou institutionnel qui loue en logement social ou intermédiaire. Vous n’avez rien à organiser.
- Vous achetez la nue-propriété, en général d’un logement neuf vendu sur plan (VEFA), à environ 55 à 70 % de la valeur en pleine propriété. Les frais de notaire portent uniquement sur ce prix.
- Le démembrement démarre à la livraison, pas à la signature. Comptez un à deux ans de chantier avant le point de départ.
- Pendant 15 à 20 ans, l’usufruitier loue, entretient, assure et paie la taxe foncière. Vous lui donnez mandat pour vous représenter, notamment en assemblée générale de copropriété.
- Au terme, l’usufruit s’éteint et vous devenez plein propriétaire, sans formalité ni impôt (article 1133 du CGI). La loi organise la sortie du locataire en place : vous pouvez lui proposer un bail, reprendre le logement pour l’habiter ou le vendre, et l’usufruitier doit proposer un relogement au locataire qui ne reste pas.
Ce cadre a été créé par la loi Engagement national pour le logement (loi n° 2006-872 du 13/07/2006). Il fixe une durée d’usufruit d’au moins 15 ans. Plus la durée est longue, plus la décote est forte, puisqu’elle correspond aux années de loyers que vous laissez à l’usufruitier.
Des ordres de grandeur (exemples présentés en 2021)
Lors du webinaire Immoneos de mars 2021, un promoteur avait détaillé plusieurs programmes. Ils ne sont plus en vente, mais ils montrent comment se calcule la décote :
| Exemple (2021) | Durée d’usufruit | Pleine propriété | Nue-propriété | Décote |
|---|---|---|---|---|
| 2 pièces dans le vieux Nice | 15 ans | 278 000 € | 178 000 € | Environ 36 % |
| Programme neuf à Talence | 15 ans | 5 003 €/m² | 3 004 €/m² | Environ 40 % |
| Immeuble ancien rénové, Marseille 1er | 17 ans | 370 000 à 400 000 € (2 pièces) | 190 000 à 203 000 € | Environ 42 % |
Le replay complet du webinaire reprend le fonctionnement, les avantages, les inconvénients et les questions posées par les membres (financement, revente, assurance, profil des locataires).
Pourquoi la nue-propriété intéresse les expatriés
1. Un prix d’achat fortement décoté
Vous payez aujourd’hui 55 à 70 % de la valeur du bien, et les frais d’acquisition portent sur ce prix réduit. Avec le même budget, vous accédez à un bien plus grand ou mieux placé : les programmes sont souvent situés en centre-ville de grandes métropoles, là où les collectivités veulent du logement à loyer modéré. Une nue-propriété démarre souvent autour de 120 000 à 200 000 € là où la pleine propriété dépasserait 300 000 €.
2. Zéro gestion à distance
Pas de locataire à trouver, pas d’agence, pas de loyers impayés, pas de vacance locative, pas de charges de copropriété ni de travaux à piloter depuis l’autre bout du monde. C’est l’argument qui revient le plus chez les membres : « l’investissement depuis son canapé ».
« Oui interressant mais de préférence lorsque vous touchez déjà des revenus fonciers afin d optimiser votre fiscalité existante. Investissement à faire à crédit de préférence. Achat décote avec 0 gestion et 0 frais. Il existe de nombreux programmes qui permettent l Investissement en nue pro partout en France. »
Isabelle Q., membre du groupe Immoneos, discussion du 10/11/2021 · voir la discussion
3. Rien à déclarer, rien à payer en France pendant le démembrement
Pas de loyers, donc pas d’impôt sur le revenu ni de prélèvements sociaux en France. La taxe foncière est payée par l’usufruitier. En pratique, les loyers vous sont « versés » d’avance sous forme de décote, sans être imposés. Pour un non-résident, imposé en France dès le premier euro de revenu foncier à un taux minimum de 20 %, la différence compte (voir notre guide sur les revenus fonciers des non-résidents).
4. Pas d’IFI sur la nue-propriété
En principe, un bien démembré est imposé à l’IFI chez l’usufruitier, pour sa valeur en pleine propriété (article 968 du CGI). Ici, l’usufruitier est un bailleur institutionnel : la nue-propriété n’entre pas dans votre patrimoine taxable. C’est un argument fort pour les membres qui ont déjà un patrimoine immobilier important en France. Faites le calcul avec le simulateur IFI.
5. Des intérêts d’emprunt qui réduisent vos autres revenus fonciers
Si vous financez à crédit et que vous percevez déjà des revenus fonciers en France (location nue), les intérêts de l’emprunt peuvent être déduits de ces revenus, alors même que la nue-propriété ne rapporte rien. Sans autres revenus fonciers, cet avantage ne joue pas. Il ne concerne pas non plus les revenus de location meublée (LMNP), imposés dans une autre catégorie.
6. Un bien récupéré en bon état, pour la retraite ou le retour
Au terme, vous choisissez : habiter le bien en résidence principale ou secondaire, le louer (nu ou meublé) pour un complément de revenus, ou le vendre. C’est souvent le calendrier recherché par les membres : pas de revenus imposables pendant l’expatriation, un bien disponible au moment du retour ou de la retraite.
« Plutôt bonne idée. Pas de fiscalité jusqu’a la fin de la période de démembrement. Attention par contre beaucoup de projets nu pro sont surcotés donc les décotes ne sont au final pas top, il faut bien regarder. »
Mathieu K., membre du groupe Immoneos, discussion du 06/04/2024 · voir la discussion
Les limites à connaître avant d’acheter
- Aucun revenu pendant 15 à 20 ans. Si vous empruntez, vous remboursez sans loyer en face. Votre taux d’endettement augmente et peut limiter vos autres projets.
- Un prix de départ à vérifier. La décote n’a de sens que si la valeur en pleine propriété est juste. Comparez avec les prix des logements vendus en pleine propriété dans le même programme ou le même quartier.
- Une revente anticipée possible, mais moins liquide. La nue-propriété se vend à tout moment et un marché secondaire existe, mais les acheteurs sont moins nombreux et le prix tient compte des années d’usufruit restantes.
- Vous ne pouvez pas occuper le bien avant le terme, même ponctuellement.
- Un intérêt fiscal plus faible si vous n’avez aucun revenu en France. L’absence d’impôt pendant le démembrement profite surtout à ceux qui seraient imposés autrement.
- Votre pays de résidence peut voir les choses autrement. Le démembrement est une notion du droit civil français. Des membres installés au Royaume-Uni ou aux États-Unis signalent que leur fisc ne la reconnaît pas, et un membre au Canada rappelle qu’elle y est rapprochée d’une fiducie. En Suisse, des membres déclarent la valeur de leur nue-propriété dans leur fortune imposable. Faites vérifier ce point par un fiscaliste local.
- La plus-value à la revente. Le prix d’acquisition retenu pour calculer la plus-value est un point à faire confirmer par le notaire pour votre cas. Les sociétés qui commercialisent ces programmes mettent en avant un calcul favorable ; un pays de résidence comme les États-Unis peut, lui, partir du prix réellement payé.
« Néanmoins, si vous n’êtes pas imposable en France en tant qu’expatrié, l’intérêt reste assez limité. Vous rembourserez le prêt sans avantage immédiat pendant qu’un organisme en a l’usufruit. A contrario, avec un investissement locatif, les loyers couvriront toute ou une partie du remboursement du prêt […] »
Pierre-Eliott R., membre du groupe Immoneos, discussion du 17/05/2022 · voir la discussion
C’est le débat le plus fréquent dans le groupe : la nue-propriété ou un investissement locatif à crédit, où les loyers remboursent une partie du prêt ? Pour comparer, calculez la rentabilité d’un bien loué avec le simulateur de rendement locatif. Beaucoup de membres voient la nue-propriété comme un placement de « fin de parcours » ou de diversification, pas comme un premier investissement : elle prend tout son sens quand on a déjà des revenus fonciers, pas besoin de revenus avant 15 ans, et un patrimoine à transmettre.
La nue-propriété est-elle adaptée à votre situation d’expatrié ? Un spécialiste recommandé par les membres étudie votre projet, votre financement et les programmes disponibles. Gratuit et sans engagement.
Être mis en relation avec un spécialiste de la nue-propriété recommandéFinancer une nue-propriété depuis l’étranger
Trois façons de faire reviennent chez les membres :
- Comptant : c’est la formule la plus simple. Plusieurs membres l’utilisent pour placer une épargne déjà en France sans créer de revenus à déclarer.
- Crédit amortissable : les banques financent la nue-propriété comme un autre achat, mais sans loyer en face, toute la mensualité compte dans votre endettement, plafonné en principe à 35 % de vos revenus selon les règles du Haut Conseil de stabilité financière. À titre d’ordre de grandeur, 100 000 € empruntés sur 20 ans coûtent plusieurs centaines d’euros par mois.
- Prêt in fine : vous ne payez que les intérêts et remboursez le capital à la fin, souvent avec une épargne donnée en garantie (assurance vie nantie). Cela limite l’effort mensuel, à condition de bien calculer le coût total.
Pour un non-résident, l’accès au crédit dépend beaucoup du pays de résidence et de la banque. Le guide du crédit immobilier pour non-résidents détaille les conditions et les banques qui prêtent aux expatriés.
La fiscalité pour un non-résident, étape par étape
| Moment | En France | Dans votre pays de résidence |
|---|---|---|
| Achat | Frais calculés sur le prix de la nue-propriété | Selon le pays : déclaration de l’actif, impôt sur la fortune éventuel |
| Pendant le démembrement | Aucun revenu imposable, pas de taxe foncière, pas d’IFI sur la nue-propriété ; intérêts d’emprunt déductibles d’autres revenus fonciers | En général rien à déclarer en revenus, mais certains pays ne reconnaissent pas le démembrement |
| Fin du démembrement | Réunion de la pleine propriété sans impôt | À vérifier selon le pays |
| Location ensuite | Revenus fonciers (location nue) ou location meublée, imposés en France | Selon la convention fiscale |
| Revente | Impôt sur la plus-value des non-résidents (19 % plus prélèvements sociaux ou de solidarité, avec abattements pour durée de détention) | Selon la convention fiscale |
Pour la revente, consultez notre guide sur l’impôt sur la plus-value des non-résidents.
Transmettre avec la nue-propriété
Le démembrement est aussi un outil de transmission. Lorsque l’usufruit est fixé pour une durée, sa valeur fiscale est de 23 % de la pleine propriété par période de 10 ans, quel que soit l’âge de l’usufruitier (article 669 II du CGI). Donner une nue-propriété alors qu’il reste plus de 10 ans d’usufruit, c’est donc donner un bien évalué fiscalement autour de 54 % de sa valeur en pleine propriété.
Exemple. Vous achetez une nue-propriété 100 000 €, dont la pleine propriété vaut 160 000 €, avec 15 ans d’usufruit restants. Si vous la donnez tout de suite à votre enfant, la valeur taxable est d’environ 86 400 € (54 % de 160 000 €), sous l’abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans. Au terme, votre enfant devient plein propriétaire sans droits supplémentaires. Comme le bien est en France, les droits de donation français s’appliquent même si vous vivez à l’étranger : un notaire doit valider le montage, en tenant compte du pays de résidence de chacun.
Dans les familles, le démembrement prend souvent une autre forme : les parents donnent la nue-propriété de leur bien et en gardent l’usufruit, parfois via une SCI. Le guide complet de la SCI détaille ces montages.
Les autres façons d’investir en nue-propriété
Les parts de SCPI en nue-propriété
Le principe est le même avec des parts de SCPI : vous achetez la nue-propriété des parts avec une décote, pour une durée de 3 à 15 ans selon les offres, sans percevoir les revenus. Au terme, vous récupérez des parts entières. Le ticket d’entrée est beaucoup plus bas qu’un appartement, et certaines sociétés de gestion permettent d’investir chaque mois. Le capital n’est pas garanti : la valeur des parts peut baisser. Plus de détails dans notre article sur les SCPI en démembrement ou à crédit.
« Pour ma part, j’achète tous les mois la nue propriété de 3-4 parts de SCPI démembrées sur 15 ans […] C’est financièrement moins intéressant que le crédit mais ca m’apporte plus de flexibilité car je peux stopper l’investissement à tout moment. »
Quentin R., membre du groupe Immoneos, discussion du 16/01/2025 · voir la discussion
La nue-propriété occupée par le vendeur (démembrement viager)
Vous achetez la nue-propriété d’un logement dont le vendeur, souvent âgé, garde l’usufruit à vie. La décote dépend de son âge, et vous récupérez le bien à son décès. Contrairement au viager classique, il n’y a pas de rente mensuelle à verser. En revanche, les grosses réparations sont en principe à la charge du nu-propriétaire, sauf accord contraire. Le guide pour acheter en viager depuis l’étranger compare ces formules.
« Je préfère la nue pro car c’est plus simple quand on est loin. Pas besoin de s’inquiéter pour l’augmentation de la rente viager selon l’inflation chaque année »
Julie C., membre du groupe Immoneos, discussion du 09/11/2023 · voir la discussion
Les questions à poser avant de signer
- Quelle est la valeur en pleine propriété, et sur quelles ventes comparables repose-t-elle (logements vendus en accession dans le même programme, prix du quartier) ?
- Qui est l’usufruitier, et que prévoit la convention : durée exacte, travaux à sa charge, état de remise du logement au terme ?
- Quand le démembrement démarre-t-il (date de livraison prévue) et quand se termine-t-il ?
- Comment se passe une revente avant le terme : existe-t-il un acteur du marché secondaire ?
- Comment votre pays de résidence traite-t-il un bien démembré : déclaration, impôt sur la fortune, plus-value future ?
- Votre capacité d’emprunt restera-t-elle suffisante pour vos autres projets ?
Vous pouvez aussi lire le témoignage de Céline, qui a investi en nue-propriété depuis Hong Kong, et vérifier tout intervenant avec notre page vérifier un partenaire.
Un investissement immobilier comporte un risque de perte en capital, et les évolutions de prix passées ne préjugent pas des évolutions futures. Cet article partage des retours d’expérience et des informations générales ; il ne remplace pas l’avis d’un expert-comptable, d’un avocat fiscaliste ou d’un notaire sur votre situation.
Vous voulez recevoir les programmes en nue-propriété disponibles ? Indiquez votre budget et votre pays de résidence : un partenaire recommandé par les membres vous répond sous 24 h ouvrées. Gratuit.
Être mis en relation avec un spécialiste de la nue-propriété recommandéQuestions fréquentes
Qu’est-ce qu’un achat en nue-propriété ?
C’est l’achat des murs d’un logement sans son usage. Un bailleur institutionnel achète l’usufruit pour au moins 15 ans, loue le logement et paie les charges. Vous payez 55 à 70 % de la valeur du bien et récupérez la pleine propriété au terme, sans frais.
Un non-résident peut-il investir en nue-propriété ?
Oui. L’achat se fait comptant ou à crédit, comme pour un autre bien. Il n’y a aucun revenu à déclarer en France pendant le démembrement. Vérifiez en revanche comment votre pays de résidence traite un bien démembré.
La nue-propriété est-elle soumise à l’IFI ?
Non pour le nu-propriétaire : un bien démembré est en principe imposé chez l’usufruitier (article 968 du CGI), ici un bailleur institutionnel. Vos autres biens immobiliers français restent pris en compte.
Peut-on revendre une nue-propriété avant la fin du démembrement ?
Oui, la nue-propriété peut être vendue à tout moment. Un marché secondaire existe, mais il est plus étroit que celui des biens classiques, et le prix tient compte des années d’usufruit restantes.
Que se passe-t-il à la fin du démembrement ?
L’usufruit s’éteint et vous devenez plein propriétaire automatiquement, sans impôt. Vous pouvez proposer un bail au locataire en place, reprendre le logement pour l’habiter ou le vendre. L’usufruitier doit proposer un relogement au locataire qui ne reste pas.
Les intérêts d’emprunt sont-ils déductibles ?
Oui, mais seulement si vous avez d’autres revenus fonciers en France (location nue) sur lesquels les imputer. Sans autres revenus fonciers, cet avantage ne joue pas.
Sources : Code de la construction et de l’habitation, articles L253-1 et suivants (usufruit locatif, issus de la loi n° 2006-872 du 13/07/2006 portant engagement national pour le logement) ; Code général des impôts, articles 669, 779, 784, 968 et 1133 ; décision du Haut Conseil de stabilité financière n° D-HCSF-2021-7 (taux d’effort de 35 %) ; replay du webinaire Immoneos « Investir en nue-propriété » du 18/03/2021 (exemples de prix datés de 2021) (consulté le 07/10/2026).